


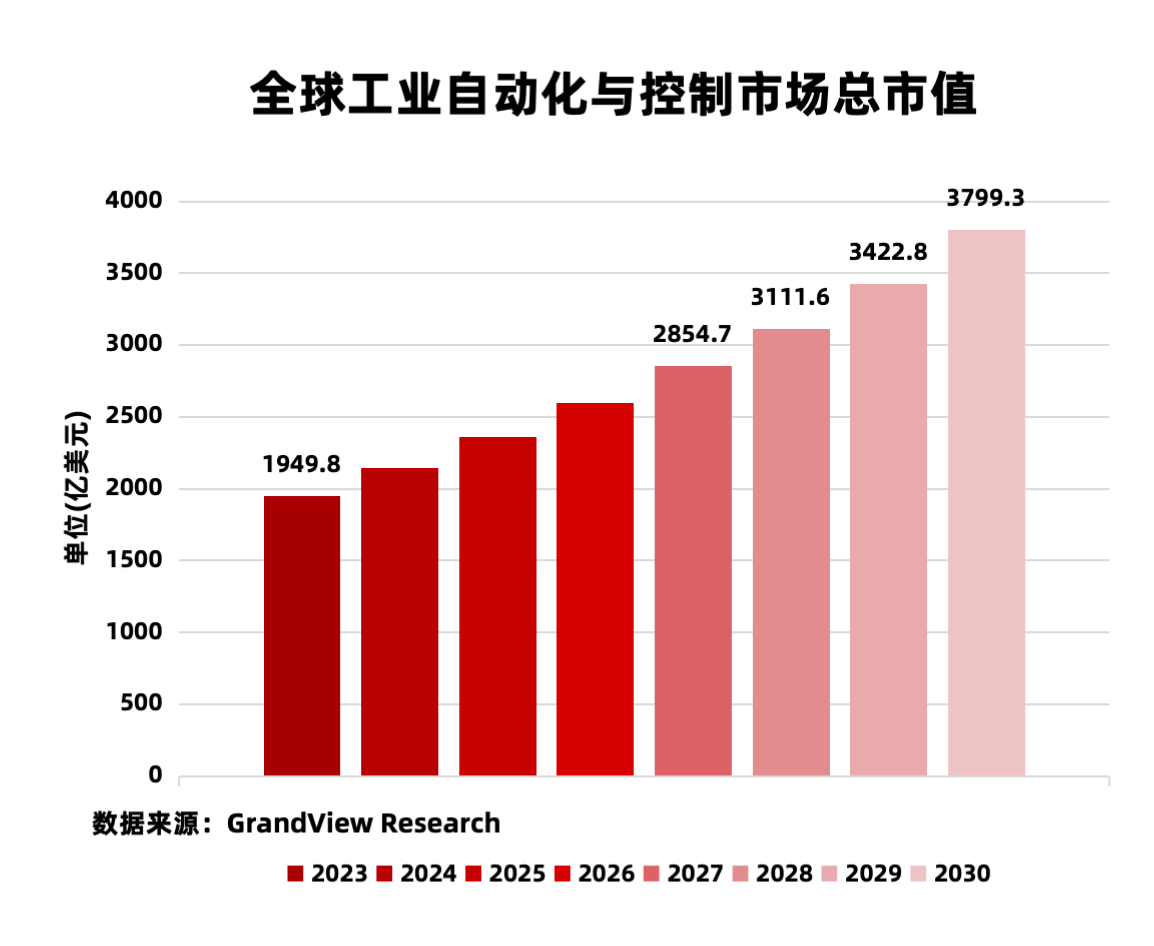
Baseret på den seneste udvikling i den industrielle fremstillingssektor er markedet for industriel automatisering og kontrol fortsat i en fase med hurtig vækst. Drevet af stigende lønomkostninger, pres for at reducere omkostningerne og øge effektiviteten og producenternes intense behov for at overholde deadlines, har efterspørgslen efter automationsstyringsteknologier på fabrikker nået hidtil usete niveauer. Ifølge statistikker og fremskrivninger fra Grand View Research blev markedet for industriel automatisering og kontrol vurderet til cirka 194,99 milliarder dollar sidste år, hvor dette tal forventes at nå 379,93 milliarder dollars i 2030.
Kinas industrielle kontrolmarked fremstår som en vigtig aktør
Kinas industrielle kontrolmarked har også gennemgået betydelige ændringer. Ifølge nationale data opretholdt Kinas industrisektor en stabil vækst i 2023, hvor nye vækstdrivere accelererede. Blandt store-industrivirksomheder steg merværdien af udstyrsfremstilling med 6,8 % fra-til-år, hvilket tegner sig for 33,6 % af den samlede merværdi for store-industrivirksomheder. Merværdien af højteknologisk fremstilling voksede med 2,7 %, hvilket repræsenterer 15,7 % af den samlede værditilvækst for store-industrivirksomheder.
Hvorfor er der en vis kløft mellem det globale og det hjemlige marked? Dette kan i høj grad tilskrives den nationale politiske støtte til fremstillingstransformation og -opgradering. Siden udgivelsen af den 14. fem-årsplan har nationen lagt hidtil uset vægt på transformation og opgradering af den industrielle fremstillingssektor. Inden for målet om at forbedre produktionens kernekonkurrenceevne er der et stærkt fokus på at udvikle industrielt kontroludstyr såsom distribuerede styresystemer og programmerbare logiske controllere, samtidig med at der opnås gennembrud inden for komponenter som avancerede controllere og høj-præcisions servodrivsystemer. Den hurtige udvikling af varme industrier som nye energikøretøjer har drevet fabrikkens digitale transformation, hvor provinser og byer har udrullet tilskudspolitikker til digitale intelligente benchmark-demonstrationsfabrikker.
Industriel kontrol Upstream, Midstream og Downstream Supply Chain
Lad os derefter undersøge opstrøms-, midtstrøms- og nedstrømsforsyningskæden for industriel kontrol. Upstream består primært af kontrol-/kommunikationschips, design-IP, sensorer, komponenter og PCB'er. Midtstrømmen, baseret på forskellige industrielle kontrolprocesser, er opdelt i udførelseslaget, drivlaget, kontrollaget og operationel overvågning. Udførelseslaget omfatter styreventiler og motordrev; drevlaget omfatter drev med variabel frekvens og servosystemer; kontrollaget dækker HMI'er, DCS og PLC'er; og operationel overvågning omfatter instrumenter og industrielle visionsystemer. Nedstrømssegmentet af industriel kontrol omfatter adskillige specialiserede industrier, herunder flere, der har vundet betydelig indpas i de seneste år: 3C-fremstilling, nye energikøretøjer, energilagring, servere, petrokemikalier og jernbanetransit.
Fra et halvlederperspektiv kan den opstrøms industrielle kontrolsektor kategoriseres i fire hovedsegmenter: industrielle sensorer, industrielle kontrolchips, design IP og industrielle FPGA'er. Industrielle sensorer, som kernekomponenter i perceptionslaget (eller feedbacklaget) midt i industriel kontrol, spiller en afgørende rolle i optimering af industrielle processer og leverer aktivovervågning og -beskyttelse. Udenlandske producenter omfatter ON Semiconductor, Precision Electronics, SICK, Keyence, Beckhoff, Honeywell, Omron, Datalogic og Leica Geosystems. Indenlandske aktører omfatter SmartSens, NXMicro, Cognex, Beiyang Group, XCMG, Minghao Sensing, XiaoAowei, Meixin Semiconductor og Feien Microelectronics.
I den industrielle kontrolchip- og modulsektor fokuserer de fleste producenter på at udvikle MCU'er til generelle-formål. Nøglespillere omfatter internationale firmaer som TI, ADI, ST, Microchip, Infineon, NXP, ON Semiconductor og Renesas sammen med indenlandske producenter som JiHai Semiconductor, Huada, Zhongying Electronics, Xinwang Microelectronics, Fengteng Technology, Artel, Jucheng Semiconductor, Nuvoton, Vanguard, Times, Vanguard, Times Saiyuan, Guoguo Technology, Dongtu Technology, Zhongke Jingshang, Xinhai Technology og Zhaoxin.
Samtidig, efterhånden som de differentierede krav stiger, er design-IP blevet en uundværlig komponent for upstream-chipproducenter, der omfatter både kerne-IP og interface-IP. Internationale spillere inkluderer Arm, Synopsys, Cadence, Imagination, Renesas og Sifive, mens indenlandske firmaer inkluderer PingTouGe, Andes Technology, VeriSilicon og CanSemi.
Endelig ser industrielle FPGA'er en betydelig efterspørgsel i hurtigt udviklende sektorer som industriel robotteknologi og høj-præcisionsudstyr, hvor multi-, høj-højtydende servostyring er mere og mere kritisk. Følgelig forbliver FPGA'er bredt udbredt i servodrev, CNC-systemer og industriel automation. De finder også anvendelser inden for industriel kommunikation, såsom at tjene som EtherCAT-mastere eller slaver. Internationale producenter omfatter AMD (Xilinx), Intel (Altera), Lattice og Microchip. Indenlandske producenter omfatter Gowin Semiconductor, Anlu Technology og Unisoc.
Dernæst vil vi bruge nogle upstream-produkter som eksempler for at illustrere nye tendenser på det industrielle kontrolmarked. Først er robotmotorstyring. Industrielle applikationer, der kræver integration af behandling og-realtidskommunikation-såsom robotmotorstyring-kræver højere realtidsbehandlingsydelse, samtidig med at de understøtter en lang række industrielle kommunikationsprotokoller. Det er dog også afgørende at vælge en MCU med tilstrækkelig ydeevne til fremtidig udvidelse og yderligere funktioner.
Inden for sådanne integrerede arkitekturer kræver motorstyring ofte en enkelt MCU til at styre flere akser. Som følge heraf skal MCU'en inkorporere højtydende-realtidsbehandlingskerner, såsom R5F eller DSP, sammen med-realtidskommunikationsgrænseflader som EtherCAT. Tag TI's AM2343x multi-industrielle MCU vist i diagrammet som et eksempel. Den kan integrere op til fire Cortex-R5F-kerner, hvilket giver rigelig ydeevne til multi-motorstyring i robotteknologi, samtidig med at den understøtter udvidelse med industrielle kommunikationsprotokoller som EtherCAT.
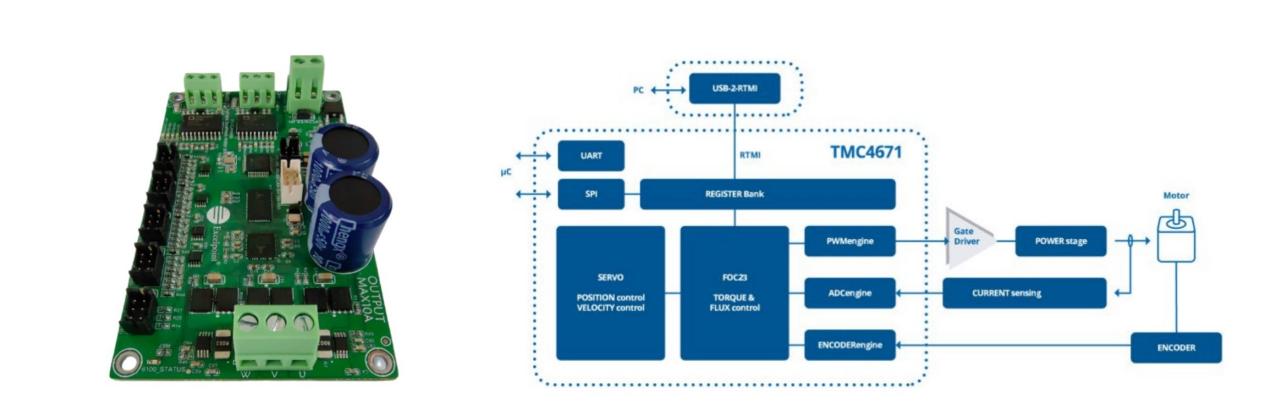
Dernæst er den fuldt integrerede servokontrolchip. Servo-controllere er enheder, der bruges til at regulere servomotorer, der fungerer som en vital komponent i moderne bevægelseskontrolsystemer. De er vidt udbredt i automatiseret udstyr såsom industrirobotter og CNC-bearbejdningscentre. Servokontrolchips giver magnetisk feltorienteringskontrol til motorer, mens de forfølger højere driveffektivitet og dynamisk ydeevne. Diagrammet illustrerer Shijians fuldt integrerede servomotorstyringsløsning baseret på TMC4671, der giver felt-orienteret kontrol til børsteløse jævnstrømsmotorer, permanentmagnet synkronmotorer, 2-fasede stepmotorer, børstede jævnstrømsmotorer og svingspolemotorer. Det kaldes "fuldt integreret", fordi alle kontrolfunktioner er konsolideret i hardwaren sammen med integrerede ADC'er, positionssensorgrænseflader og positionsinterpolatorer. Derfor er denne controllerløsning velegnet til forskellige servoapplikationer.
Lad os derefter undersøge kontrollagets HMI. Hvis vi tager avancerede industrielle HMI'er som eksempel, kræver de understøttelse af multi-skærmfunktioner, højere opløsninger og billedhastigheder og forbedret grafisk ydeevne for at muliggøre mere komplekse visuelle interaktionsdesign. Tag HPM6800-seriens MCU fra Xianji Semiconductor som et eksempel. Ud over at integrere en-højtydende RISC-V-kerne, inkorporerer denne chip også VeriSilicons 2.5D GPU IP, der leverer tilstrækkelig grafikydeevne til HMI-applikationer. Ud over dette prioriterer ikke-berøringsstemme-styrede HMI'er ofte kompakte designs, mens de kræver understøttelse af forud-programmerede og flersprogede kommandoinput. Renesas' stemme HMI ASSP MCU, R9A06G150, eksemplificerer denne tilgang.
Forbedring af tilstandsovervågning og diagnostik og samtidig opnåelse af overordnet systemoptimering repræsenterer en kerneudfordring i nutidens brug af mekaniske faciliteter og tekniske systemer. Dette emne er stadig mere kritisk, ikke kun i industrielle omgivelser, men overalt hvor mekaniske systemer anvendes. Traditionelt blev maskiner vedligeholdt i henhold til tidsplaner, hvor forsinket vedligeholdelse risikerede produktionsnedetid. I dag forudsiger folk maskinens resterende levetid ved at analysere driftsdata. Nøgleparametre som temperatur, støj og vibrationer kan udnyttes fra registrerede data til at bestemme optimale driftsforhold og endda nødvendige vedligeholdelsesintervaller. Denne tilgang forhindrer unødvendig slitage, samtidig med at den muliggør tidlig opdagelse af potentielle problemer og deres grundlæggende årsager.
Tilsvarende oplever billedsensorer til industriel synsinspektion stigende efterspørgsel i industriudstyrssektoren for at øge produktionseffektiviteten og sikre produktudbytte. I denne sammenhæng skal billedsensorer, der bruges til maskinsynsinspektion, ikke kun opfatte synligt lys, men også styrke deres evne til at detektere lys i usynlige bølgelængder, såsom det korte-infrarøde (SWIR) spektrum. Tag Sonys IMX992/993 billedsensorer som et eksempel. De integrerer Sonys proprietære SenSWIR-teknologi, der kombinerer 3,45 {{10}mikron pixels. IMX992 opnår 5,32 megapixels, hvilket muliggør billeddannelse i høj opløsning og forbedrer nøjagtigheden i forskellige industrielle inspektions- og måleapplikationer.
Der kræves ofte specialiserede chips til specifikke industrielle kommunikationsprotokoller, såsom EtherCAT. Som en af Kinas første producenter, der lancerede EtherCAT-slave-controller-chips, introducerede Yasin Electronics AX58100 i 2019. Efterfølgende udgav den dual-EtherCAT-slavecontrollere med 2/3-porte, hvilket leverer højere effektivitet, samtidig med at det muliggør sammenkobling med alle systemer, der understøtter standard EtherCAT-kommunikationsprotokoller. Applikationer omfatter digital signal I/O-styring, sensordataopsamling, robotaksestyring og EtherCAT-to-IO-Link-mastergateway-funktioner. Billedet til højre viser TL3568 industrielle kerneplade udviklet af Chuanglong Technology ved hjælp af helt indenlandske komponenter. Designet omkring Rockchips RK3568-processor, kan den også bruges til at bygge EtherCAT-mastere. EtherCAT-mastere kræver ikke dedikerede chips; de kan implementeres udelukkende i software. Integrering af EtherCAT-masterprotokollen i RT-Thread muliggør f.eks. realtidsstyring af servomotorer og fjern-I/O.
Endelig tilbyder industrielle FPGA'er hardwarelogikimplementering med fordele som højhastigheds-parallelbehandling, rigelige I/O-enheder og funktionel multipleksing. De står dog over for begrænsninger i fleksibel kontrol og komplekse kommunikationsprotokoller. Dette fører os til SoC FPGA'er, som integrerer hard-core-processorer i FPGA-arkitekturen. Dette reducerer systemets strømforbrug og omkostninger, samtidig med at bundkortets fodaftryk minimeres. De bevarer den programmerbare fleksibilitet fra FPGA'er, samtidig med at de bevarer kompatibiliteten med det hårde processor-økosystem. Tag Anlu Technologys SALDRAGON-serie FPSoC udgivet sidste år som et eksempel: den tilbyder valgfri integration af enten en dual-Arm Cortex-A35 eller en enkelt-kerne 64-bit RISC-V-processor, hvilket muliggør fuld udnyttelse af begge økosystemer.
Industriel kommunikation: Ethernets dominans bliver ved med at blive styrket
Efter årtiers udvikling og iteration falder industrielle kommunikationsmetoder primært ind i tre kategorier baseret på fysisk implementering: industriel Ethernet, fieldbus og industrielle trådløse netværk. Inden for industriel Ethernet dominerer nye teknologier som EtherCAT, PROFINET og EtherCAT nu. Fieldbus-systemer omfatter PROFIBUS DP, Modbus-RTU og CC-Link. Industrielle trådløse netværk, som først for nylig er dukket op i industrielle netværk, omfatter velkendte tilslutningsløsninger såsom Wi-Fi, Bluetooth og 5G.
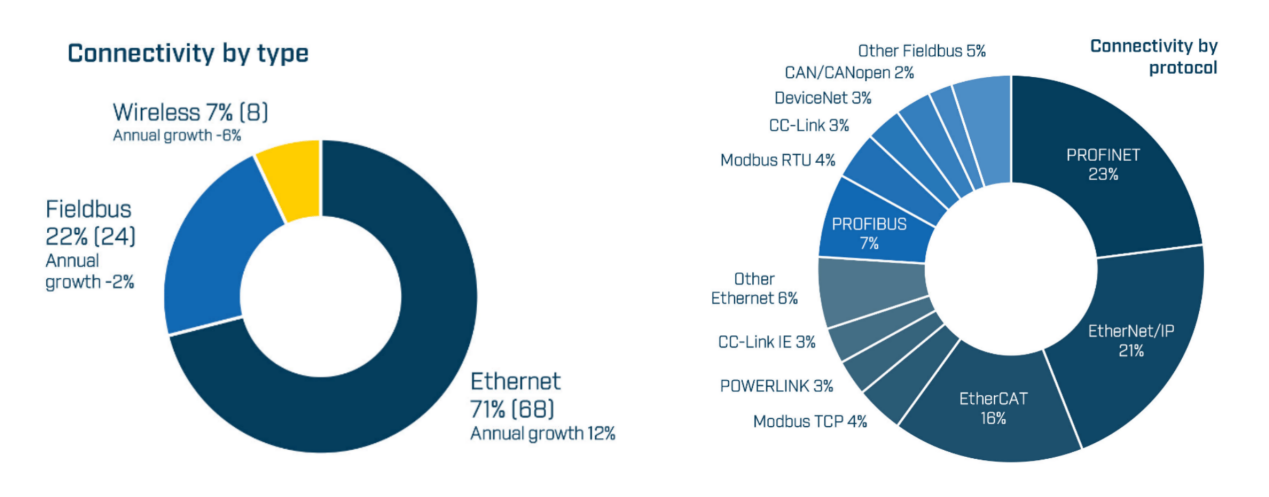
Ifølge HMS-statistikker fortsatte Industrial Ethernet med at dominere nye nodeinstallationer i 2023, hvor markedsandelen steg fra 68 % året før til 71 %-en betydelig stigning på 12 %. Mens PROFINET, EtherNet/IP og EtherCAT fortsat er de tre dominerende aktører på markedet, vokser populariteten af PROFINET og EtherCAT støt. Sammenlignet med trådløs forbindelse tegner fieldbus sig stadig for en betydelig del af nye knudepunkter. Det har dog mistet tilstrækkeligt markedsmomentum og er udelukkende afhængig af udstyr, maskiner og fabrikker, der fortsætter med at bruge disse velfungerende, tids-testede feltbusenheder.
Trådløs forbindelse bevarer den overordnede stabilitet. På trods af vedvarende opfordringer til fuldt trådløse fabrikker, er anvendelsen fortsat begrænset på grund af behovet for omfattende kabelomlægning- og udfordringen med at skabe miljøer, der understøtter trådløs maskinadgang og mobilt industrielt udstyr.
Udhulingen af industribussers markedsandel stammer primært fra de væsentlige fordele, som Industrial Ethernet tilbyder i forhold til traditionelle industribusser. Den største fordel er hastighed: I modsætning til serielle-baserede industribusser opnår Industrial Ethernet væsentligt højere hastigheder, der overstiger 100 Mbps. Selv den mest udbredte PROFIBUS-industribus, specifikt den høje-PROFIBUS DP-variant til fabriksautomatisering, har en maksimal konfigurerbar hastighed på 12 Mbps. For det andet er dens mere fleksible topologi. Til komplekse industrielle netværksimplementeringer skaber industribusser, der bruger store daisy-kædekonfigurationer, netværk, der er meget modtagelige for fejl. Industrielt Ethernet anvender imidlertid fleksible topologier som stjernenetværk til at bygge hurtigere og mere pålidelige industrielle netværk.
Endelig driver industrialliancer adoption. Tag Profinet (dominerende i industrielt Ethernet) og Profibus (dominerende i industribusser) som eksempler: Selvom begge er promoveret af PI, har Profinet siden 2016 overgået Profibus i nye enhedsknudeinstallationer. Med omfattende brownfield- og greenfield-migreringsløsninger, der nu er tilgængelige, bliver denne kløft stadig større.
Efterhånden som flere enheder, sensorer og systemer opretter forbindelse til industrielle netværk, muliggør de underliggende trådløse teknologier som Wi-Fi, LoRaWAN og DECT-2020 NR muligheden for trådløst at indsamle og dele vigtige industrielle data. Men efterhånden som 5G-implementeringen og den teknologiske udvikling modnes, retter det industrielle produktionsmarked i stigende grad sin opmærksomhed mod mobilnetværksteknologier - tidligere sjældent brugt i industrielle netværk på grund af bekymringer over hastighed og latens. På trods af dette er industrielle trådløse netværk stadig udfordrende at anvende som den primære løsning i visse barske RF-miljøer. Medmindre de understøttes af teleoperatører, kæmper cellulære trådløse netværk som 5G desuden for at garantere den nødvendige netværkskvalitet i fabriksindstillingerne.
Med hensyn til markedsandel er 5G-adoption i industrielle trådløse netværk fortsat begrænset. Dette skyldes, at 5G industrielle trådløse netværk er implementeret anderledes end andre netværksmetoder, primært gennem direkte konstruktion af fuldt tilsluttede 5G fabrikker. Drevet af initiativet 5G+Industrial Internet har antallet af projekter på landsplan oversteget 8.000. Ministeriet for industri og informationsteknologi (MIIT) har udvalgt og offentliggjort "2023 5G Factory Directory" med benchmark-projekter, med en samlet byggeinvestering på 9,73 milliarder yuan. De tre store teleoperatører har også deltaget aktivt i den direkte opbygning af industrielle netværk til 5G-fabrikker.
Afsluttende tanker
Markedstendenser indikerer, at den industrielle automatiserings- og kontrolsektor fortsat er i en hurtig udviklingsfase, især i Kina, hvor nationale politikker, der understøtter fremstillingstransformation og -opgradering, har givet betydelig fremdrift. For det andet, styrket af fremskridt i upstream-halvlederindustrien, skifter Kinas industrielle automationssektor fra skalaudvidelse til kvalitetsforbedring. Indenlandsk erstatning for high-industrielt kontroludstyr er ikke længere blot et slogan. Inden for industriel kommunikation, mens industrielle bussystemer står over for vækstudfordringer, accelererer industrielt Ethernet sit udskiftningstempo. Industrielle trådløse netværk viser en lille generel afmatning i væksten, men alligevel accelererer 5G-fabriksimplementeringen, især på hjemmemarkedet.